中美 AI 竞争不是一条跑道
把中美人工智能的较量说成一场赛跑,是最省事也最容易误导的框架。Brookings 的两篇分析都指出,"AI race" 这个叙事把多维竞争压成单一维度,掩盖了两国追求的目标本就不同:美国的目标函数是前沿能力与平台控制力,衡量它的是基准分数、资本规模和开发者黏性;中国的目标函数是成本压缩与工程扩散,衡量它的是部署密度和单位经济性。 美国优势集中在前沿能力与平台
单一赛道叙事正在失真
把中美人工智能的较量说成一场赛跑,是最省事也最容易误导的框架。Brookings 的两篇分析都指出,"AI race" 这个叙事把多维竞争压成单一维度,掩盖了两国追求的目标本就不同:美国的目标函数是前沿能力与平台控制力,衡量它的是基准分数、资本规模和开发者黏性;中国的目标函数是成本压缩与工程扩散,衡量它的是部署密度和单位经济性。两套指标不通约,所以"谁领先"这个问题在被追问之前,先要问清"在哪个维度、哪个市场领先"。
需要预先说清证据边界:以下判断建立在 Brookings、RAND、USCC 的智库分析与白宫《美国 AI 行动计划》的政策文本之上,属于二手研究与官方表述,而非一手的部署数据或市场份额统计。因此能刻画的是竞争的结构与方向,无法量化任一方的具体市占,也无法给出代差的确切幅度;凡涉及"谁拿走更多资本""最强模型首发于哪套体系"的判断,都应读作智库观点,而非可独立核验的事实。
一旦承认目标不同,很多看似矛盾的结论就同时成立:美国在最强模型上保持代差,中国同时在落地规模上明显占先。RAND 的市场研究把竞争结果拆到采用率、生态、国家策略与市场条件四个变量上,这本身就否定了单轴排名。给管理者的第一个修正是:放弃"综合国力式"的排名冲动,把中美 AI 当成两套并行推进、只在特定市场交汇的体系来跟踪。
美国优势集中在前沿能力与平台
美国的强项是一条从芯片到模型、再到云与开发者生态的完整技术栈。按 Brookings 的对比分析,前沿实验室吸走了最多资本,最强模型仍首发于美国体系——这是智库对当前格局的判断,而非可独立核验的市占数据。云平台把算力、模型和工具打包成默认入口,全球开发者的使用习惯、文档与插件生态又反过来加固这个入口。
白宫 2025 年 7 月发布的《美国 AI 行动计划》把这套逻辑写成国策:它明确把"向盟友与伙伴出口全套美国 AI 技术栈"——从硬件、模型到软件与标准——列为提升国家竞争力的手段,等于用外交与出口政策为平台捆绑背书。这不是单点技术领先,而是把领先固化成平台依赖的系统性努力。
这套优势的强度取决于整栈能否保持捆绑。平台护城河的深度,约等于买家把模型层换成更便宜替代品的难度。当模型层可以被开放权重模型平替、而工具与合规层还没形成硬锁定时,护城河就会从"整栈"收缩到"工具加治理"这一段。判断这条优势是否松动,触发条件是开放权重模型在企业生产环境里的占比越过某个门槛;反向的可证伪信号是:若头部云厂商的 AI 收入仍以自有闭源模型为主、且客户迁移成本继续上升,平台叙事依然牢固,代差仍在稳定变现。这两个信号哪个先出现,决定护城河是加深还是被绕过。
中国优势集中在成本与扩散
中国走的是另一条路:用开放权重、低价、行业集成和政策驱动的场景,把 AI 从实验室快速铺进产业。USCC 的《Two Loops》报告给这条路径命名了机制。内循环(inner loop)把模型压进制造、政务与消费场景,在真实使用中积累部署经验与数据;外循环(outer loop)通过开放权重把中国模型送出国门,让海外采用反过来强化国内的产业地位——"开放权重的中国模型出海、再反哺国内产业"被该报告列为一条具名机制,而不是笼统的"中国也在做开源"。开放不是慈善,而是一根扩散杠杆:权重免费,真正被锁定的是围绕它的工具链、算力供给与行业 know-how。
这套优势的边界很清楚,取决于前沿差距是否落在价格可以补偿的区间内。对大量"够用就行"的场景——客服、质检、文档处理——能力差半代不影响结果,成本低一个数量级却直接决定要不要上,这时扩散逻辑通吃。但一旦任务对最强推理能力敏感,例如复杂代码合成或前沿研究,价格补偿不了代差,成本优势随之失效。给决策者的规则很直接:先判断你的用例落在"能力敏感"还是"成本敏感"一侧,再决定采信哪套体系。用例的位置,而非国别标签,才是选型的第一变量。
第三方市场看的是适配组合
真正的短兵相接发生在第三方市场。RAND 的研究提醒,区域市场的采用不由基准分数决定,而由成本、信任和可用性共同塑造。对新加坡和东盟的买家来说,选型是一张适配清单:价格与总拥有成本、数据主权与合规、供应稳定性、本地语言与场景契合、迁移与集成难度。这几项的权重因行业而变,没有哪一方能在所有格子里同时占优。
结果是同一家企业可能在核心风控系统上选美国闭源模型换取能力与背书,又在内部知识库和客服上跑中国开放权重模型压成本。这是理性的组合采购——把不同供应体系放进各自最合适的槽位,而不是在两套体系间选边站队。对区域买家,可操作的做法是建一张显式评分表,把上面五项按业务权重量化,逐一比对候选模型,让选型对采购负责人可复核、可追责。评分表做得越细,越不容易被"哪国更强"的宏大叙事牵着走,也越能在两套体系的价格竞争里为自己争取议价空间。
| 采购与落地维度 | 倾向美国栈的条件 | 倾向中国栈的条件 | 需要监测的反证信号 |
|---|---|---|---|
| 前沿能力与复杂推理 | 任务依赖最前沿模型、全球平台集成与资本密集研发 | 任务对模型上限不敏感,够用即可 | 中国开放权重模型在目标基准上追平美国旗舰,则前沿溢价收窄 |
| 单位成本与规模化部署 | 预算充足、优先能力上限而非价格 | 价格敏感、需大规模行业铺开与场景集成 | 美国厂商大幅降价或提供本地低价层,则成本优势被抵消 |
| 开源/开放权重与本地可控 | 接受托管闭源 API、依赖厂商平台 | 要求本地部署、权重可控与自主二次开发 | 美国头部实验室转向更开放的权重许可,则该项区分消失 |
| 治理、合规与出口约束 | 受美国技术栈出口政策与盟友生态覆盖 | 受美方出口管制影响、需规避供应链单点依赖 | 出口政策或管制清单调整,使可用供给一侧重新开放 |
| 生态、平台与开发者支持 | 需要成熟全球开发者生态、工具链与云平台 | 以政策驱动的国内产业闭环和行业集成为主 | 中国厂商在目标区域建成本地化开发者生态与支持体系,则平台差距缩小 |
第三方市场不该问「谁在领先」,而应按维度拆开:需求落在前沿能力还是成本扩散,直接决定该采美国栈还是中国栈。
判断竞争要换指标
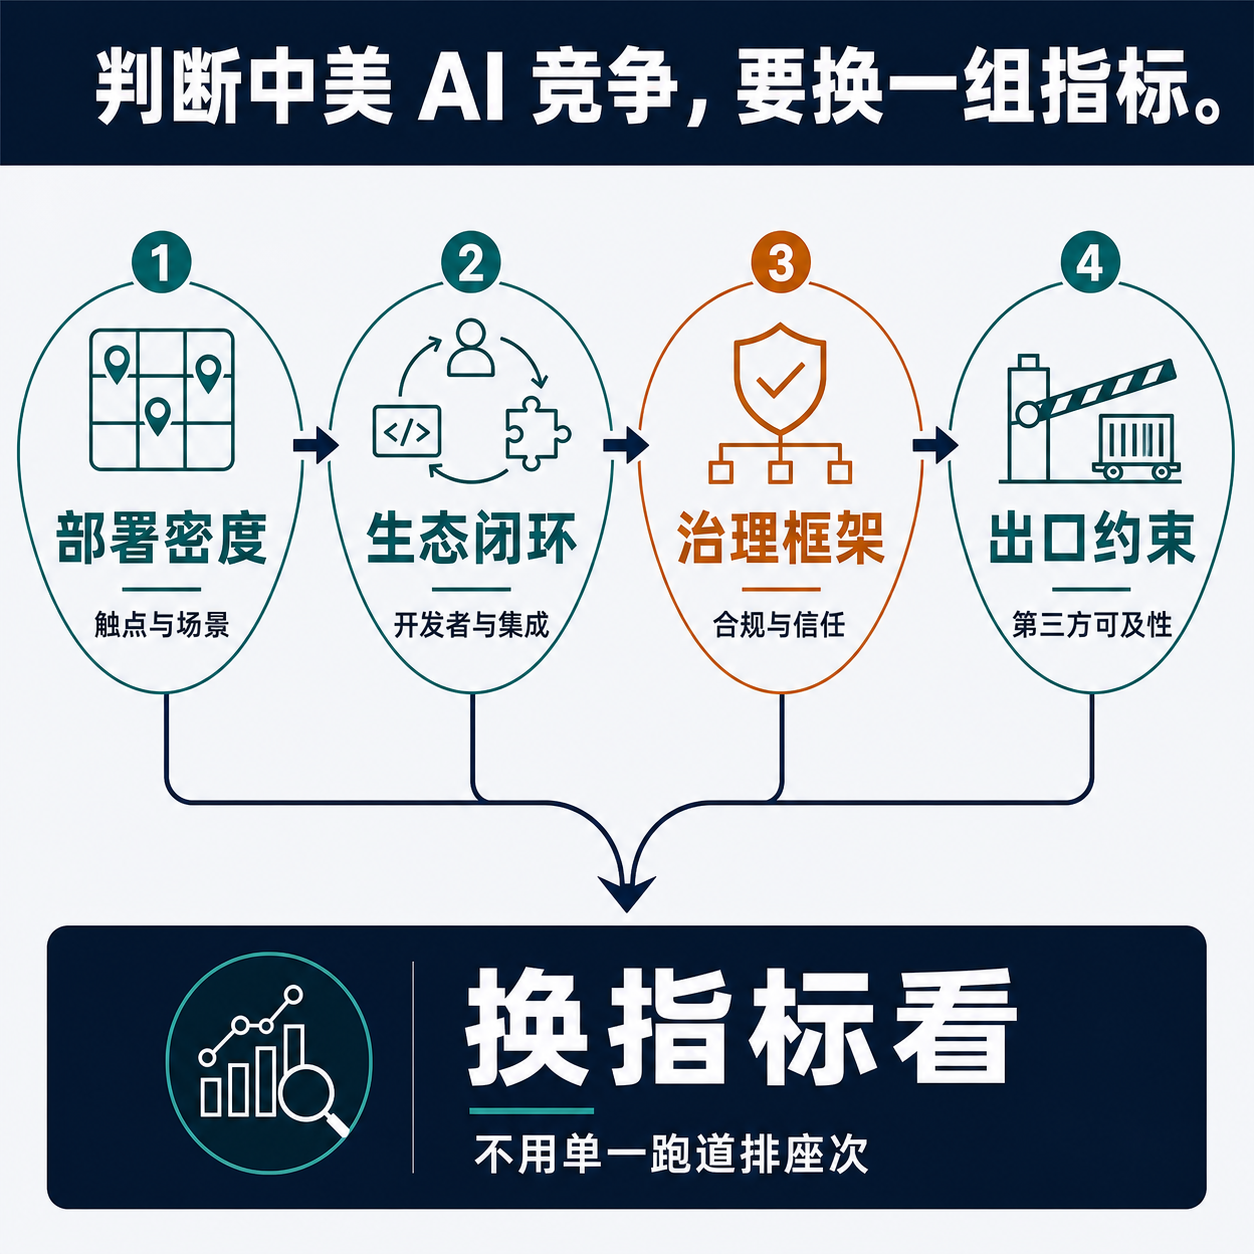
要把这场竞争判断对,先得换掉指标。基准排行榜只测前沿能力这一个维度,看不见另一半战场。更能反映真实态势的是五个量:部署密度(多少真实业务在生产环境里跑 AI)、生态厚度(工具、文档、开发者与行业伙伴的存量)、治理成熟度(合规、审计与问责能否支撑规模化)、出口约束(芯片与技术管制如何切割各自可及的市场)、以及商业闭环(收入能否覆盖算力与研发的持续投入)。缺了后四项,前沿分数只是纸面领先。
据此,最该盯住的信号是 USCC 描述的内外两个循环有没有继续自我强化。触发条件是开放权重模型的海外采用持续攀升、并反哺国内产业数据与工具链,那么中国的扩散路径就在复利式扩张;反向的可证伪信号是:若开放权重在关键市场因治理或安全顾虑被挡在门外、海外采用停滞,外循环就会断开,扩散优势随之见顶。对称地,美国平台路径的存续,取决于闭源模型能否守住足以变现的代差;一旦模型层被商品化,这条路径也会失速。
与其争论哪一方终将胜出,不如持续跟踪这两条路径各自的强化与失速。在可预见的时间里,更可能的结果是两套体系长期共存于各自主导的市场,而不是一方彻底取代另一方——但这只是基于现有智库分析的方向判断;一旦出现一手的部署或市占数据,显示某一方在对方的核心市场里系统性替换了对方,这个判断就应当修正。
资料来源
5 个公开来源,按文章核验用途列出。