中国云厂商把智能体能力推向企业产品
判断一家中国云厂商 AI 实力的默认方式,两年来一直是看模型跑分。阿里云、腾讯云、百度智能云、华为云近期的产品与营销页面显示,四家把叙事重心从"模型能不能推理"挪到"企业能不能部署和治理"这一层:阿里云围绕 Qwen 提供模型、应用开发与智能体工具,并以企业客户为目标(Alibaba Cloud);腾讯云 ADP 把多智能体、RAG 和工作流当作平台能力售卖(Tencent Cloud);百度智能云千帆定位为模型接入、Agent 开发与数据智能平台(Baidu AI Cloud);华为云在 AgentArts/Pangu 叙事里强调企业级智能体、长任务与行业场景(Huawei)。 阿里云:纵向整合,红利在前,锁定在后
云厂商把智能体写进产品目录,竞争落点随之下移
判断一家中国云厂商 AI 实力的默认方式,两年来一直是看模型跑分。阿里云、腾讯云、百度智能云、华为云近期的产品与营销页面显示,四家把叙事重心从"模型能不能推理"挪到"企业能不能部署和治理"这一层:阿里云围绕 Qwen 提供模型、应用开发与智能体工具,并以企业客户为目标(Alibaba Cloud);腾讯云 ADP 把多智能体、RAG 和工作流当作平台能力售卖(Tencent Cloud);百度智能云千帆定位为模型接入、Agent 开发与数据智能平台(Baidu AI Cloud);华为云在 AgentArts/Pangu 叙事里强调企业级智能体、长任务与行业场景(Huawei)。
一个需要先摆上桌面的证据边界:以上判断全部取自四家厂商各自的产品和营销页面。这类材料能可靠地说明厂商想卖什么、把资源压在哪条叙事上,但它不是第三方部署案例、营收数据或可比基准。因此据此能下的结论只到"厂商的产品定位与叙事重心已经转向交付侧"为止,尚不能判断"交付能力已在企业侧真正兑现"。要把后半句坐实,需要独立信号:第三方落地案例、可比的采用规模、跨厂商的企业级基准。在这些出现之前,厂商的能力主张应当读作定位声明,而非成绩单。
由此给出一条可复用的判读规则:读这些发布,先看它卖的是哪一层。主角若还是某个基准分数,厂商仍在打模型仗;主角若是应用开发平台、工作流编排、行业知识库和运维治理,厂商已经把赌注押在交付侧。四家都选了后者,入口从一个 API 扩成一整套开发与治理栈。对采购方而言,评估对象从单一模型指标扩展为从模型到运维的整条链路能否嵌进现有系统。
阿里云:纵向整合,红利在前,锁定在后
阿里云的打法是纵向整合,把 Qwen 系列模型、应用开发工具和智能体能力绑在自家云上,形成从算力、模型到上层应用的一条龙(Alibaba Cloud Qwen;agentic AI ecosystem 公告)。卖点是让企业在同一朵云里完成模型选择、应用搭建和智能体编排,减少集成摩擦:向量检索、编排和部署在同一控制台打通,企业不必自己缝合多家供应商。
机制的代价落在同一处。整合越深,锁定越强。一旦把知识库、工作流和权限体系都建在 Qwen 生态上,迁移成本会随使用时间累积。对新加坡和东盟采购方,这条判断可以直接落到合同:整合红利在项目初期最大,锁定风险在运维期最大,数据可导出、模型可替换的条款价值高于任何一次跑分演示。Qwen 生态在这些海外市场的本地化交付细节属于未证实项——公开材料给出的是能力框架和目标客户,而非区域落地清单,采购前应索取可核验的部署案例。
腾讯与百度:把管道标准化,也把可控性收走
腾讯云和百度智能云卖同一个抽象:开发平台。腾讯云 ADP 把多智能体协作、RAG 检索和工作流编排作为平台原语提供,并随全球化推进 TCADP、CodeBuddy(Tencent Cloud ADP;Tencent 公告);百度智能云千帆把模型接入、Agent 开发和数据智能收在一个平台叙事下(Baidu AI Cloud Qianfan)。
平台化的价值在于把 RAG、编排、权限和监控这些管道标准化,让企业开发者少写胶水代码——多数企业缺的是把模型接进业务流程的工程能力,而不是更强的模型。断裂点在于:平台把复杂度封装起来,也把可控性一并收走了。RAG 召回出错、多智能体在长链路里互相传递幻觉时,封装得越严,排障越难,因为出问题的往往是平台内部看不见的那一段。给技术决策者三个必问项:RAG 的检索来源能否审计、多智能体的中间步骤能否观测、编排失败能否回滚到确定状态。三项都含糊,省下的胶水代码会在运维期以调试成本连本带利还回来。
华为云:接进行业基础设施,护城河与天花板同源
华为云把智能体接到重资产行业的既有系统和硬件栈上,AgentArts/Pangu 叙事强调企业级智能体、长任务执行、行业场景与基础设施协同(Huawei AgentArts;Pangu 页面),重心落在制造、能源、政务。这些行业的门槛在于对接工业协议、满足合规审计、在长周期任务里保持稳定,华为长期服务 ToB 积累的行业 know-how 和基础设施正是这里的护城河。
同一份深度也是天花板。垂直化意味着可复制性下降:为某个电网场景调好的长任务智能体,换到另一个行业几乎要重做,规模效应弱于通用平台。一个可核验的观察点——若华为后续公开材料持续用"行业 × 场景"的方式扩张,说明它认定壁垒在行业深度;若开始强调可跨行业迁移的通用编排层,则是路线转向的信号。Pangu 在各行业的落地规模,公开材料未给出可比数字,应视为未证实。
| 厂商 | 整合打法 | 护城河所在 | 主要锁定/规模风险 | 采购前必问项 |
|---|---|---|---|---|
| 阿里云 Qwen | 纵向整合:模型、应用开发、智能体编排绑在自家云 | 同一控制台打通检索、编排、部署,集成摩擦低 | 整合越深迁移成本越高,运维期锁定最强 | 数据能否导出、模型能否替换的条款;海外本地化部署案例(未证实) |
| 腾讯云 ADP | 平台化:多智能体、RAG、工作流作为平台原语 | 封装管道、减少胶水代码,补企业工程能力短板 | 封装同时收走可控性,长链路排障难 | RAG 检索来源可否审计、中间步骤可否观测、失败可否回滚 |
| 百度智能云 千帆 | 平台化:模型接入、Agent 开发、数据智能收在一个平台 | 一站式接入与数据智能叙事,降低搭建门槛 | 同上:可控性随封装度下降,运维期偿还调试成本 | 同腾讯三项,外加权限粒度与监控可见性 |
| 华为云 AgentArts/Pangu | 垂直整合:接进制造、能源、政务的既有系统与硬件栈 | 工业协议对接、合规审计、长任务稳定的行业 know-how | 垂直化可复制性低,跨行业几乎重做,规模效应弱 | 跨行业迁移是否需重做;行业落地可比规模(未证实) |
选型不看跑分,看这家厂商的护城河与锁定风险落在哪一层,再用采购必问项把它写进合同。
东盟买家的真实选择:中国的纵向整合对美国的生态与合规
把这轮竞争放回中美坐标,东盟和新加坡买家面对的不是单边推销,而是两套供给之间的取舍。中国一侧的卖点是纵向整合加行业深度:模型、编排、行业知识库压在同一朵云里,落地快、贴合重资产场景。美国一侧,超大规模厂商的智能体栈——AWS Bedrock 的 Agents、微软 Azure AI Foundry、谷歌 Vertex AI Agent Builder——业内广为记录的公开定位是生态成熟、模型选择多样、合规与审计框架完备。需要标注的是:可核验的一手来源只覆盖中国四家的产品页,美方这三条产品线虽是公开产品,却未纳入上述来源台账,其具体能力主张应作未证实处理,采购前需各自向厂商核验。
对买家真正有决定性的是三条分野。数据驻留:智能体要读企业内部数据,数据落在哪个司法辖区、能否留在本地,直接决定政务与金融客户能不能用。可迁移性:纵向整合的红利越大,换栈成本越高,合同里模型和知识库能否导出,决定三年后是否被锁死。合规审计:智能体拿到员工级操作权后,审计日志、权限粒度和可追溯性是过合规关的硬门槛。这三点上,中国厂商的整合优势与美国厂商的合规成熟各擅胜场,买家的选型不该由跑分决定,而应由这三条边上的具体条款决定。
采用速度由治理模板决定
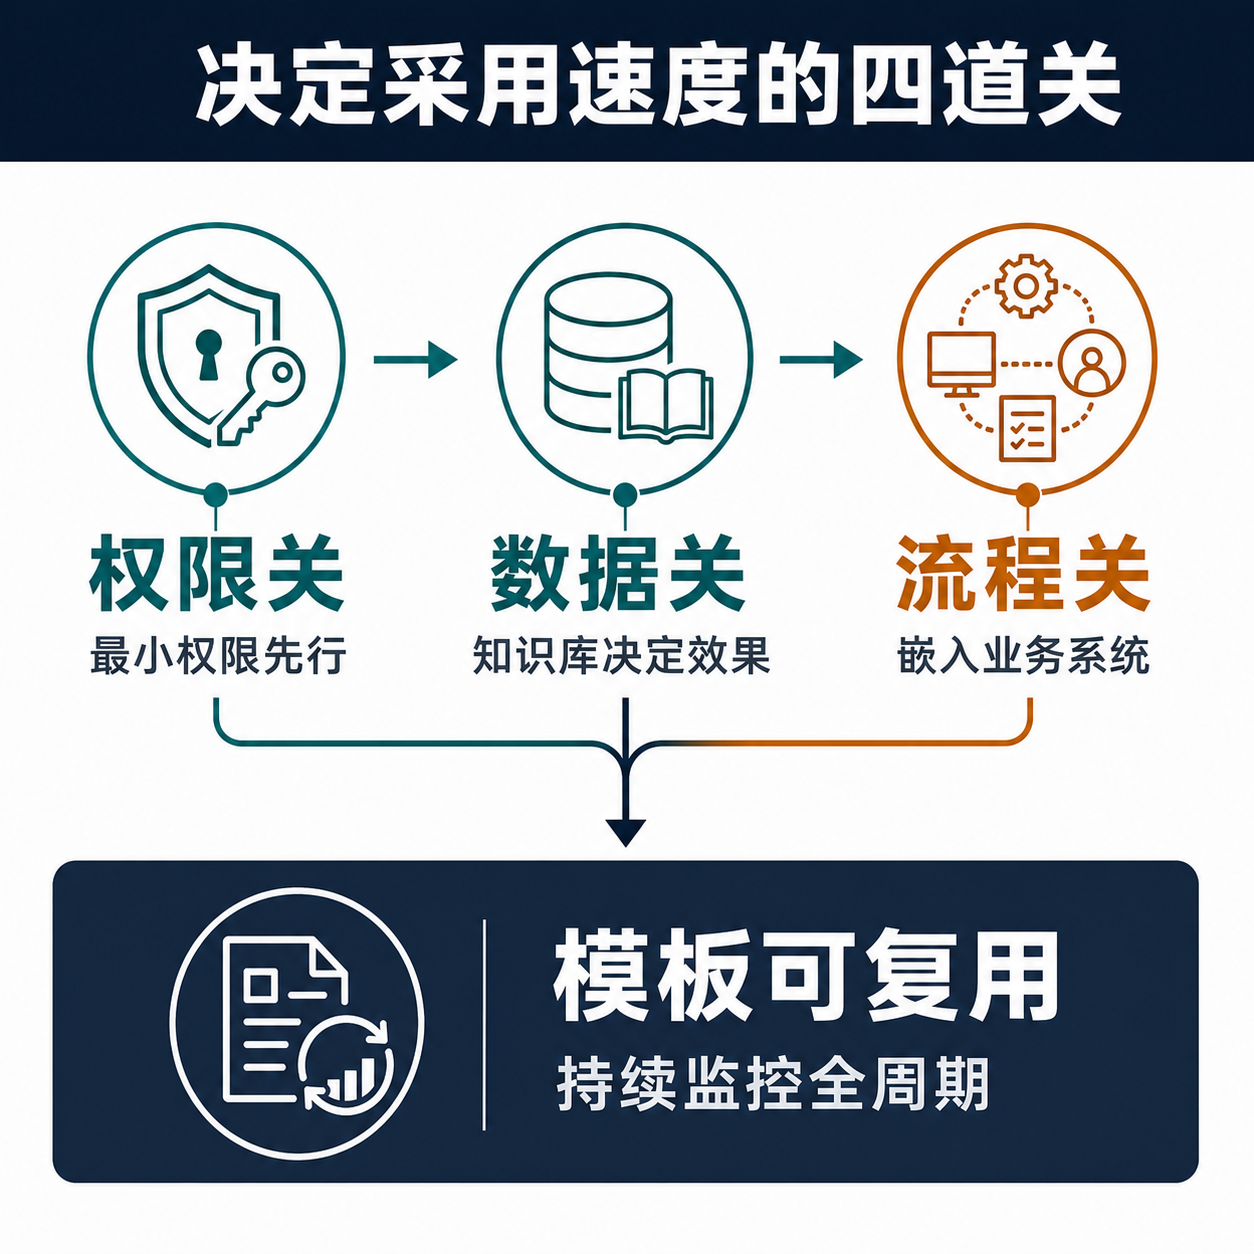
把智能体放进产品目录,不等于企业用得起来。决定采用速度的是权限、数据、流程和运维四道关。权限上,智能体一旦能调用工具、写数据库、触发交易,就获得员工级操作权,最小权限、审批链和审计日志必须先于能力上线。数据上,RAG 的效果取决于知识库质量,而多数企业内部数据分散、口径不一,清洗治理的工作量常被低估。流程上,智能体嵌进真实业务要对接既有系统和合规要求,这比模型调用本身更耗时。运维上,模型漂移、提示注入、长任务里的错误累积都需要持续监控和回归,成本贯穿整个生命周期。
中国云厂商这一轮真正要交付的,不是“某个 Agent 能做演示”,而是一套可复制的治理模板。所谓模板,不是 PPT 里的行业方案,而是能被反复带进项目的交付件:权限角色清单、知识库接入规范、审计日志格式、回滚机制、异常升级流程、以及与客户既有系统的接口约定。模板一旦稳定,云厂商就可以把一个行业的首个定制项目沉淀成第二个客户的交付资产;模板不稳定,每个项目都会重新变成集成工程。
这给东盟买家的判断标准很清楚。不要只比较模型榜单,也不要只看产品目录里有多少智能体入口;要问供应商能不能拿出上一项目沉淀下来的治理模板,并说明哪些部分可复用、哪些部分必须重新定制。能把模板带走的云厂商,才有规模化交付的能力;只能派顾问驻场重做流程的厂商,卖的是项目制劳务,不是平台。本文的结论落在这里:企业智能体的采用速度,不由模型发布频率决定,而由治理模板能否复用决定。
资料来源
7 个公开来源,按文章核验用途列出。
- 原始资料Alibaba Cloud Qwen generative AI solution
- 原始资料Alibaba Cloud unveils advanced agentic AI ecosystem
- 原始资料Tencent Cloud Agent Development Platform
- 原始资料Tencent global AI rollout includes TCADP and CodeBuddy
- 原始资料Baidu AI Cloud Qianfan platform
- 原始资料Huawei Cloud AgentArts and agentic infrastructure
- 原始资料Huawei Cloud Pangu model