AI 竞争正在变成电力与数据中心竞争
前沿模型竞争的约束正在从算法和芯片,延伸到电力、并网速度和数据中心场址。企业采购 AI 能力时,也需要把能源确定性纳入供应商尽调。
竞争边界:为什么电力开始进入 AI 主战场
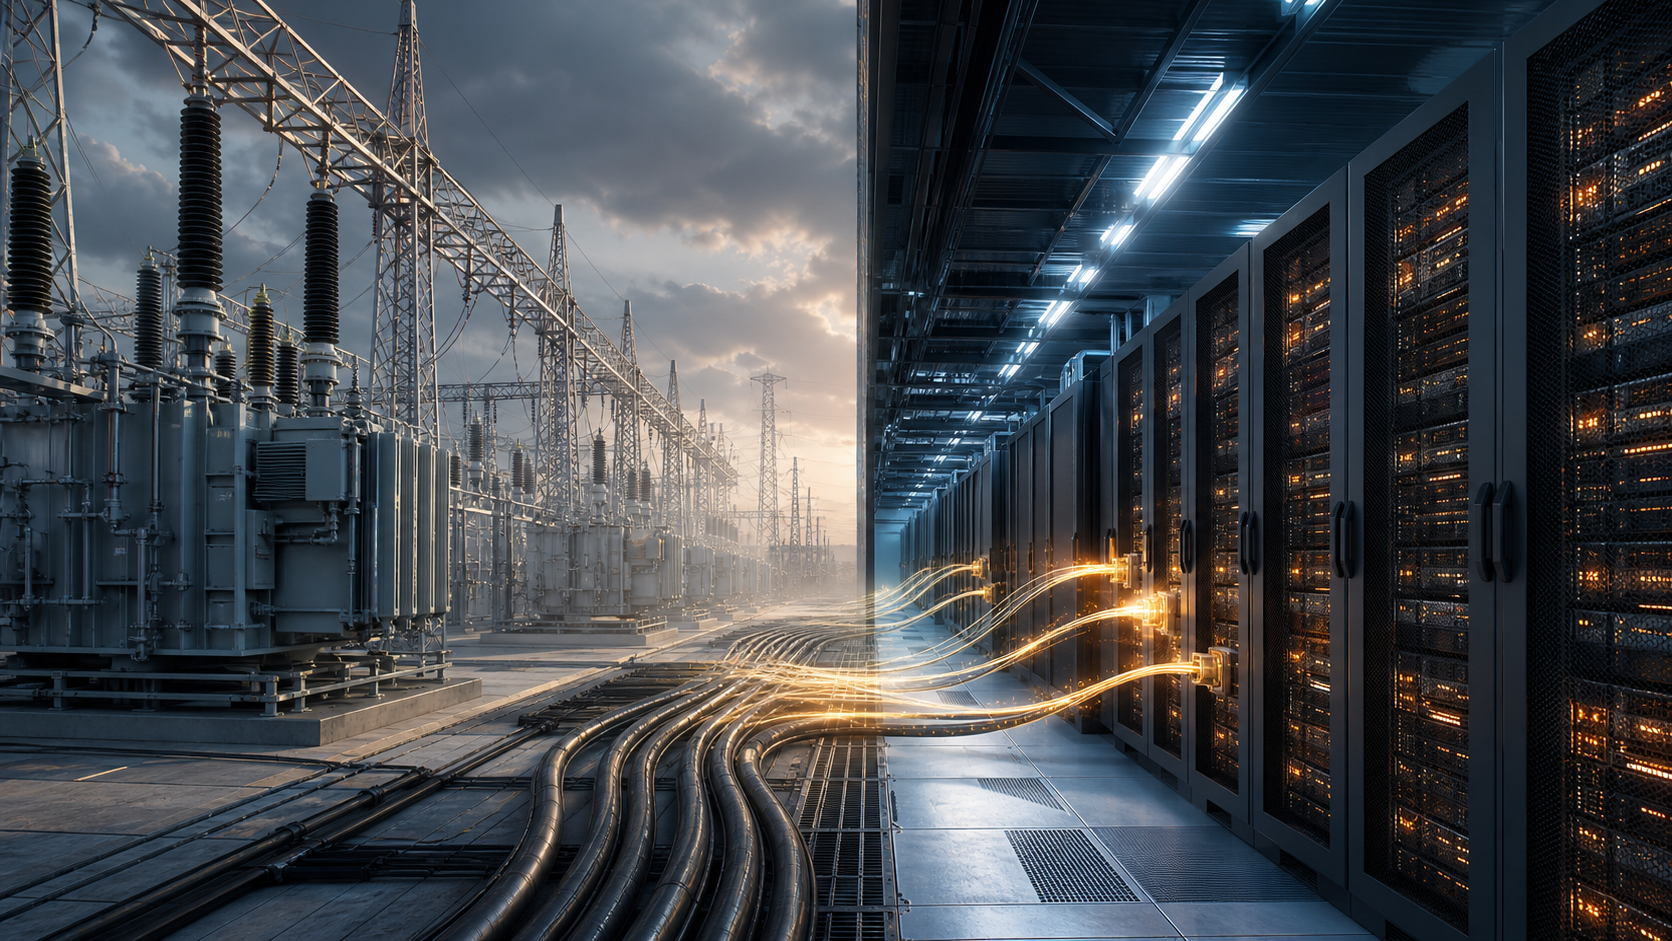
前沿模型的约束条件已经从算法结构转移到电力交付。训练与推理的规模最终都要折算成能耗,如今业界描述一个前沿集群,用的单位越来越是吉瓦级功率,GPU 数量反倒退居其次。这个转变的关键在于:芯片可以在几个季度内采购到位,但把它们通电、并入电网,取决于变电站容量和并网排队,后者按年计算。
限制性因素不在机房里,而在机房外的一条中压馈线和一纸并网批复上。多家机构预测数据中心用电将在未来数年显著上升(各家口径差异较大,此处不引用单一数字,未核实);无论采用哪套估算,方向一致——电力供给正在成为扩张速度的天花板。
对管理者,这里要修正一个心智模型:一份亮眼的能力发布,本质是对未来电力的一笔支取。模型路线图的可兑现性,取决于背后有没有对应的购电协议、并网名额和场址。把「什么时候能用上下一代模型」翻译成「供应商什么时候能拿到那几百兆瓦」,判断会准得多。
这条边界也解释了为什么中美竞争的重心正在下沉到基础设施层:把资本快速转化为通电、并网的算力,成了扩张节奏的核心变量——而两国给出的组织方式截然不同。
中国路径:把算力当成基础设施工程来组织
中国把算力当作和电网、铁路同类的公共基础设施来规划,最典型的载体是 2022 年启动的「东数西算」工程:在全国设立八个国家算力枢纽、十个数据中心集群,把东部的算力需求引导到西部电价更低、可再生能源更充裕的节点。逻辑很直接——让算力靠近电,而不是让电千里迢迢追着算力跑。
这套组织方式的优势在选址和电网配套的协同速度:枢纽节点的用地、供电、输电通道由规划先行,避免了单个数据中心各自排队接电。在芯片获取受出口管制约束的前提下,用能源侧和工程侧的确定性去对冲算力侧的不确定性,是一条务实路径。
它的断点也清楚。西部算力服务东部实时业务,要跨越长距离传输带来的时延;可再生能源的间歇性需要储能和火电兜底,实际绿电占比与调度效率仍需以运行数据检验(未核实)。对企业的启示是:这条路径能压低算力的基础成本,但也把你的部署和国家级的选址、调度决策绑定在一起,弹性和自主性要重新计价。
美国路径:平台资本开支与并网速度的压力
美国走的是另一条路:由超大规模平台用私人资本先行建设。微软、谷歌、亚马逊、Meta 近年把资本开支推到历史高位,用于数据中心和 AI 集群(各家具体金额以其财报披露为准,此处不逐一引用,未核实)。资本可以在季度内投放,但真正卡住扩张的是并网排队——美国的输电接入申请积压以年计,等待并网的项目容量数以太瓦计(FERC 与各区域电网的排队数据,具体数值未核实)。
这就解释了近来一连串「绕过电网」的动作:微软与 Constellation 重启三里岛核电机组供电、亚马逊在 Talen 的核电站旁就地取电(两笔交易均为公开披露)。它们的共同逻辑,是用核电、燃气的就地发电(behind-the-meter)绕开漫长的输电建设周期。PJM 等市场的容量价格大幅走高,则从价格侧印证了供给的紧张。
美国模式的力量在资本调动,断点在物理交付:发电和输电按年建设,追不上按季投放的资本和芯片。结果是前沿扩张被电网节流,倒逼厂商向核电、燃气产能旁靠拢。对观察者,值得盯住的信号是并网周期与就地发电的规模——这两者决定了美国的算力扩张究竟能兑现多少。
企业取舍:采购模型时也要问能源和数据中心问题
对采购方,模型选型正在多出一层过去不必问的维度。当算力容量本身稀缺,价格、交付周期和 SLA 都成了供应商能源位置的下游变量:同样的模型,跑在电力充裕、可扩容的园区,和跑在接近并网上限的园区,长期的稳定性和涨价风险并不相同。
一份务实的尽调清单可以这样问:这批容量落在哪个区域电网,主力电源是什么、碳强度多少;园区的并网和扩容还有多少余量;到你主要用户的时延是多少;一旦电力受限,合同如何保障连续性和优先级。这些问题过去归采购和法务,现在应当进入 CTO 的技术评估。
背后的判断很简单:模型能力可以随时间追平,但把模型稳定、低成本地供到你面前的能源与场址条件,短期内无法复制。把供应商的能源资产负债表纳入选型,才能避免为一纸靠前的基准分,签下一份交付没有保障的长约。
| 尽调维度 | 该向供应商追问的问题 | 低风险信号 | 高风险信号 |
|---|---|---|---|
| 区域电网与主力电源 | 这批容量落在哪个区域电网,主力电源是什么、碳强度多少 | 电力充裕、以低碳基载(核电/水电)为主 | 接近并网上限、以高碳强度电源兜底 |
| 并网与扩容余量 | 园区的并网名额与扩容还有多少余量 | 有明确扩容名额与冗余 | 已近并网上限,扩容排队按年计 |
| 到主要用户的时延 | 到你核心用户群的时延是多少 | 就近区域、时延可满足实时业务 | 跨长距离传输、时延不适配实时负载 |
| 电力受限时的连续性 | 一旦电力受限,合同如何保障连续性与优先级 | SLA 含优先级条款与断供兜底 | 无优先级条款、涨价与降级敞口大 |
| 就地发电对冲能力 | 是否有核电/燃气的就地发电(behind-the-meter) | 有自备电源对冲并网周期 | 完全依赖公共电网排队接入 |
把供应商的能源与场址条件当作与基准分同级的一级评估项,任一维度落在高风险信号一侧,就应重估长约的交付确定性与涨价敞口。
新加坡与 ASEAN:低碳算力、延迟和主权边界
新加坡的选择是用容量换质量。2019 至 2022 年,它对新建数据中心实行事实上的暂停,随后在 2024 年以《绿色数据中心路线图》重新放开,但附加了严格的能效(PUE)和绿电条件,新增容量优先给低碳、高效率的项目(具体新增兆瓦数以官方口径为准,未核实)。在土地和电力都受限的城邦,硬拼规模不是选项。
于是区域出现了清晰的分工:对时延敏感、涉及数据主权的工作负载留在新加坡,追求规模的训练与批量推理外溢到隔岸的柔佛(马来西亚)、巴淡(印尼)等地。新加坡卖的是低碳、合规和作为区域控制与主权节点的地位;周边卖的是电力和土地。
对 ASEAN 企业,这里的取舍是把工作负载拆开定价:实时、受监管的部分放在新加坡,承受更高的单位成本换取合规与低时延;训练和冷数据放到柔佛一带压低成本。断点在跨境数据规则和实时推理的时延——两者一旦收紧,这种分工的经济性会被重新计算。判断这套结构能走多远,要看柔佛的电力与并网能否跟上,以及区域数据流动规则是收紧还是趋于协调。
结论:AI 能力表背后是一张能源资产负债表
把各家的能力排行榜看成损益表,那么决定长期名次的是它背后的资产负债表:购电协议、并网权益和场址储备。能力可以季度更新,这些资产要按年积累。当前这个约束成立的前提,是并网与发电的建设周期长于资本和芯片的迭代周期;只要这个前提不变,扩张的节奏就由能源侧定。
这个判断不是永恒的。值得盯住的反向信号有三个:并网排队开始明显缩短、就地发电(核电、燃气)成规模落地、以及单位功率的模型性能持续提升,把能力和电力消耗解耦。任一信号走强,天平就会重新偏回算法和芯片一侧。在那之前,谁能更快把资本转化为通电、并网、可扩容的算力,谁的能力表才兑得了现。
---
*— 编辑复核(非正文,下游剥离,不计入字数)—*
**篇幅**:正文约 2,570 中文字符,落在 1800–3500 目标区间的上半段。
**已核事实(作为公开事实陈述)**:东数西算 2022 启动、八枢纽十集群;新加坡 2019–2022 数据中心暂停 + 2024《绿色数据中心路线图》;微软–Constellation 重启三里岛机组;亚马逊–Talen 核电就地取电;PJM 容量价格走高;超大规模厂商资本开支创高位(方向性)。
**已标注 unverified(需补一手来源/精确口径)**: 1. 数据中心用电增长的具体百分比/口径(IEA / LBNL 等)。 2. 各超大规模厂商年度资本开支具体金额(各家财报)。 3. FERC / 区域电网并网排队的容量与年限(LBNL 队列报告)。 4. 新加坡《绿色数据中心路线图》新增兆瓦数官方数字。 5. 东数西算西部实际绿电占比与调度效率。
**风险提示对齐**:4 条发布风险中,主要落在上述数值类断言——正文均已降级为定性表述或加注 unverified,未把任一未核数字当事实陈述。
**待办**:正文草稿现已完成,可进入表格/图表(exhibit)生成阶段;建议图表优先服务「中美路径对比」与「ASEAN 工作负载分工」两个结构,数值单元格须待上述来源补齐后再填,暂不占位虚构数字。
资料来源
3 个公开来源,按文章核验用途列出。